AndroMoney Pro 家計簿

スクリーンショット
詳細
- 評価
- 4.6
- バージョン
- 3b.13.41
- 開発者
- AndroMoney
家計簿アプリは、入力が簡単でも、あとから見返したときに家計の流れが分からなければ続きません。私がAndroMoney Proを使って感じたのは、派手な自動化よりも、収入と支出を自分のルールで細かく整理したい人に向く、堅実な資産管理アプリだということです。日々の買い物を記録するだけでなく、口座や現金の残高を分けて把握したい場合に、入力の型を作りやすいのが魅力でした。
Android向けのファイナンスアプリとして、開発元はAndroMoneyです。ストアでは平均4.6の評価があり、評価数はおよそ1万6千件、インストールは5万件以上に達しています。長く使う家計簿を探している人にとって、利用者の多さは安心材料になりますが、評価だけで決めるより、自分が毎日どの程度細かく記録したいかを考えて選ぶのが大切です。
まずは一日の支出を迷わず記録する
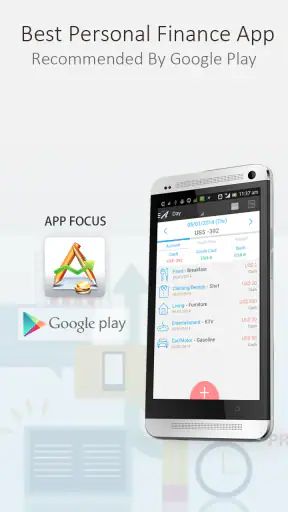
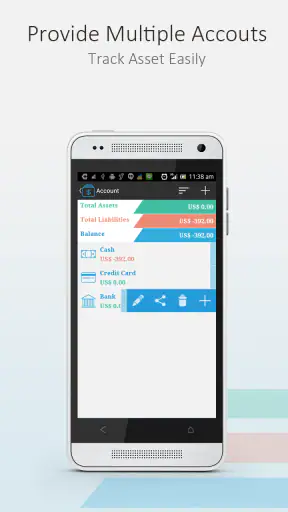
最初の使い方としておすすめなのは、いきなり細かい分析をしようとせず、普段使う支払い先をいくつか決めて入力の流れを固定することです。たとえば、現金、普段使いの銀行口座、クレジットカードを別々の資産として扱い、食費、交通費、日用品などを自分の生活に合わせて分類します。こうしておくと、月末に「いくら使ったか」だけでなく、「どの資産から出ていったか」も確認しやすくなります。
私の場合、買い物のたびに完璧なメモを残そうとすると面倒になりやすいので、まず金額と大分類だけを入力し、必要なときだけメモを追加する使い方が合っていました。家計簿では、細かさよりも入力が止まらないことのほうが重要です。AndroMoney Proは、記録を自分の粒度で積み上げたい人に向いています。
現実的な場面では、仕事帰りにスーパーへ寄り、食材と洗剤を一緒に買うケースがあります。このとき、すべてを食費に入れてしまうと日用品の実態が見えません。一方で、レシートを細かく分ける作業を毎回続けるのも負担です。私は、金額が大きいときや予算を確認したい月だけ分け、普段は継続しやすい分類を優先するのがよいと感じました。
現金から銀行口座へ移した場合のように、家の中でお金が移動しただけの操作と、実際に支出した操作を混同しないことも大切です。資産間の移動を支出として扱うと、家計全体の消費が実際より多く見えてしまいます。記録を始める前に、「買い物」「収入」「資産間の移動」を自分の中で区別しておくと、あとで残高が合わなくなったときの確認が楽になります。
最初に整えたい資産とカテゴリー
設定を始めるときは、カテゴリーを増やしすぎないのがコツです。外食、食材、カフェ、コンビニを最初から別々にすると、入力時に迷いが生まれます。まずは食費という大分類で始め、月ごとの傾向を見てから必要な項目だけ分けるほうが、記録の習慣を保ちやすいです。
反対に、資産は実際の支払い手段に合わせて分ける価値があります。財布と銀行口座を同じ残高として扱うと、「残高は合っているのに、どこから使ったか分からない」という状態になりがちです。クレジットカードを使う人も、利用時点で記録するのか、引き落とし時点で記録するのかを決めておく必要があります。私は利用時点で支出を記録し、引き落としは資産間の移動として考えるほうが、使った月と請求月を混同しにくいと思います。
ただし、カードの請求を厳密に管理したい人は、自分の運用ルールを最初に紙やメモへ書いておくと安心です。アプリが自動的に生活習慣を判断してくれるわけではないため、入力の基準が曖昧だと、どれだけ高機能でも数字は崩れます。ここはアプリの問題というより、家計簿を正しく使うための前提です。
毎月の繰り返しを手入力で減らす考え方
家賃、通信費、保険料のように毎月ほぼ同じ支払いがあるなら、入力を後回しにしない流れを作るのが有効です。繰り返し発生する支出を同じカテゴリー、同じ資産、同じメモの形式で記録しておけば、月末の整理が簡単になります。ここで重要なのは、金額が変わる支払いを無理に固定扱いしないことです。電気代のように変動するものは、実際の請求額を確認してから入力するほうが残高の誤差を抑えられます。
給料のような収入も、入金された日と家計上の対象月をどう扱うか決めておくと、月次の比較が安定します。月末に入金される収入を翌月の生活費として考えるなら、入金日だけで判断せず、自分の予算管理のルールに合わせて記録します。こうした基準を一定に保てることが、単なる支出メモと資産管理の違いです。
設定を整えると日々の入力が軽くなる
私が最初に確認したいと思うのは、資産、カテゴリー、通貨、表示方法など、あとから帳尻を合わせにくい部分です。細かな項目を最初から完璧に作る必要はありませんが、日常で使う支払い手段だけは先に登録しておくと、入力画面で迷いません。使わない項目を大量に残すより、実際の生活に合わせて必要なものだけを置くほうが、家計簿が見やすくなります。
家族で支出を管理する場合は、誰が入力するかも決めておきたいところです。片方が現金支出をまとめて入力し、もう片方がカード利用を週末に確認する、といった役割分担なら、記録漏れを減らせます。ただし、同じ支出を二人が重複して入力すると残高が崩れるため、入力担当と確認担当を分けるだけでも効果があります。
カテゴリー名は、一般的な家計簿の見本をそのまま使うより、自分が判断しやすい言葉にするのがおすすめです。たとえば「交際費」だけでは迷う人なら、「友人との外食」「家族行事」のように目的を分ける方法があります。一方で、細かくしすぎると入力のたびに選択肢を探すことになります。月に一度しか使わないカテゴリーは、メモで補うほうが実用的な場合もあります。
予算を設定する場合も、現実より厳しい金額を置かないことが大切です。達成できない予算を毎月見ると、家計簿そのものが嫌になります。過去の支出を見て、まずは少し意識すれば守れる範囲から始め、季節によって変動する費目は別に考えるのがよいでしょう。固定費と変動費を同じ感覚で削ろうとしないことが、数字を行動につなげるポイントです。
通貨や表示を自分の生活に合わせる
海外旅行や外貨の支払いがある人は、円だけで管理する場合と、外貨を別に記録する場合で見え方が変わります。旅行中の支出をすべて帰国後にまとめて換算すると、現地で何に使ったかが曖昧になりやすいので、旅行用の資産やカテゴリーを一時的に作る方法が便利です。ただし、帰国後に残った外貨を円へ戻すときは、支出ではなく資産の移動として扱うなど、二重計上を避ける意識が必要です。
日常の円建て家計だけを管理する人にとっては、外貨の細かな運用は不要です。機能を使えるからといって、すべてを設定する必要はありません。AndroMoney Proの良さは、自分の管理レベルに合わせて記録の細かさを調整できる点にありますが、自由度が高いぶん、最初の設計は利用者に委ねられます。
有料版を選ぶ前に考えたいこと
このアプリの価格は¥440で、コンテンツの対象年齢は3歳以上です。アプリ内購入はアイテムごとに¥110から¥3,560まであります。料金だけを見ると、無料の家計簿を試してから決めたい人もいるはずです。私なら、まず自分が必要とする管理方法を決め、広告の有無や入力のしやすさだけでなく、資産を分けて追跡したいかどうかを基準に判断します。
単に毎日の支出を数件メモするだけなら、無料のメモアプリや表計算でも足りる場合があります。逆に、現金、銀行、カードを分け、収入と支出を継続的に確認するなら、専用の家計簿にお金を払う意味が出てきます。購入後に使わなくなるのが一番もったいないので、最初の一週間は入力を続けられるかを試すつもりで、生活に無理のない運用を作るのがおすすめです。
経験者が使いやすくする入力パターン
慣れてくると、毎回同じ判断をしないための小さなルールが効いてきます。私は「買った瞬間に必ず入力する支出」と「一日の終わりにまとめて入力する支出」を分ける方法が使いやすいと感じました。交通費や自動販売機のような少額支出は、後でまとめると忘れやすいので、その場で処理します。レシートが残る買い物は、帰宅後に一度だけ入力しても管理しやすいです。
入力をまとめる場合でも、レシートを財布に入れたままにしないことが重要です。私は帰宅したらレシートを机の上に置き、入力が終わったものを別の場所へ移すようにすると、未処理の支出を見つけやすくなりました。これはアプリの特別な機能に頼らず、AndroMoney Proを継続利用するための実践的な工夫です。
メモ欄は、すべての支出に長文を書く場所ではありません。後から確認したいものだけ、「仕事用」「立替」「次月請求」など短い印を残すと役立ちます。たとえば友人の分を一時的に立て替えた支出は、通常の食費と混ぜると本当の消費額が分かりにくくなります。メモを使って後で見分けられるようにしておけば、返金されたときの処理も迷いにくくなります。
週一回の残高確認を習慣にする
毎日すべてを見直す必要はありませんが、週に一度、財布と口座の実際の残高をアプリと照合する習慣はおすすめです。差額が小さいうちなら、入力漏れや二重登録を探しやすいからです。月末まで放置すると、どの日の記録が間違っているのか分からなくなります。
照合するときは、まず資産ごとに確認します。家計全体の数字だけを見て合っていると思っても、財布が多く、口座が少ないという相殺が起きているかもしれません。現金、銀行、カードの順に確認し、カードは利用額と引き落とし額を混同していないかを見ると、原因を絞り込みやすくなります。
記録ミスを見つけたときは、過去の数字を無理に合わせるための調整を乱用しないほうがよいです。調整だけで済ませると、どこで誤差が生じたか分からなくなります。まず入力履歴を探し、どうしても特定できない場合だけ、メモを残した調整として扱うほうが、将来の見直しに役立ちます。
月末の分析は数字を行動へ変える
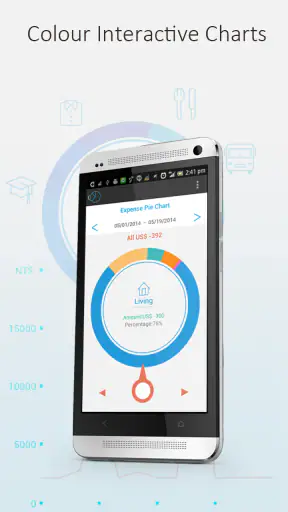
月末に見るべきなのは、支出の多いカテゴリーだけではありません。先月より増えた理由が、生活必需品の値上がりなのか、外食の回数なのかを分けて考えます。カテゴリーが大きすぎると原因が隠れるため、気になる費目だけ一時的に細分化するのが効果的です。
たとえば食費が増えた月でも、食材の購入が増えたなら削減対象とは限りません。外食や間食が増えたなら、次月に具体的な行動を決められます。AndroMoney Proを単なる記録場所ではなく、翌月のルールを作るための材料として使うと、入力の意味がはっきりしてきます。
資産管理では、収入が多い月に残高が増えたかだけで判断しないことも大切です。カードの請求が翌月に来る場合、今月の残高が多く見えても、すでに使ったお金が残っています。支出を利用日に記録する運用なら、残高と未払いの感覚を分けて確認する必要があります。この点を理解していないと、アプリの数字を見て安心しすぎる危険があります。
便利さの裏側にある限界と向き不向き
AndroMoney Proは、自分でカテゴリーや資産のルールを作り、入力を積み重ねるタイプの家計簿です。そのため、銀行口座やカードの明細をすべて自動で集約して、入力作業を極力なくしたい人には、別の自動連携型サービスのほうが合う可能性があります。私は手入力に抵抗がなく、数字の意味を自分で管理したいので相性がよいと感じましたが、入力そのものを負担に感じる人には注意が必要です。
また、家族全員が同じ精度で入力しないと、共有家計は崩れやすくなります。誰かが現金支出を記録せず、別の人がカードだけ細かく入力すると、カテゴリー別の比較が不公平になります。家族利用を考えるなら、細かいルールを押しつけるより、最低限「金額」「支払い手段」「大分類」だけは全員が入れる、と決めるほうが続きます。
投資の損益や複雑な資産配分を専門的に追跡したい人にも、家計簿としての使い方とは別の準備が必要です。日常のお金の出入りを見やすくする目的には向いていますが、投資判断のための分析環境を求めるなら、専用の金融サービスと役割を分けるほうがよいでしょう。ひとつのアプリですべてを解決しようとすると、入力も確認項目も増えてしまいます。
端末を買い替える予定がある人は、利用を始める前に、自分の記録をどう引き継ぐかを確認しておきたいところです。家計簿は数か月、数年分の履歴が価値になるため、端末変更の直前に慌てると困ります。日常の入力が快適でも、長期利用ではバックアップや移行を意識して、定期的に記録を守る習慣を持つのが安全です。
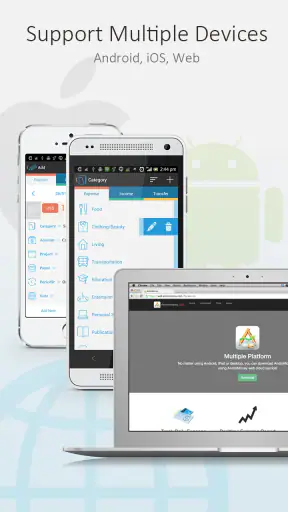
現在のバージョンは3b.13.41で、利用にはAndroid 8.0以上が必要です。比較的新しい端末だけでなく、対応する古い端末で使いたい人も、インストール前にOS環境を確認しておくと安心です。iPhone中心の生活をしている人や、複数の端末で同じ家計を常に扱いたい人は、自分の端末構成との相性を優先して選ぶべきです。
無料の表計算や自動連携型との違い
表計算は自由度が高く、独自の計算式やグラフを作りたい人には強力です。ただ、スマートフォンで買い物のたびに入力するには、セルや項目の扱いが負担になることがあります。AndroMoney Proは、家計簿として使う前提で資産と支出を整理できるため、表の設計から始めたくない人には取り組みやすい選択肢です。
自動連携型の家計簿は、明細取得の手間を減らせる一方、連携先の管理や分類の確認が必要になります。完全に自動で正しいカテゴリーになるとは限らず、結局あとから修正する場面もあります。私は、少ない口座を自分で管理し、支出の意味をその場で判断したい人にはこちらの手入力方式が分かりやすいと思います。反対に、口座やカードが多く、明細量が多い人は自動化の価値が大きくなります。
自分の家計ルールを育てられる人におすすめ
私の結論は、AndroMoney Proは「入力を続けること」と「自分で分類を整えること」を受け入れられる人におすすめです。最初は現金、銀行、カードの資産を用意し、カテゴリーを少なめにして始めます。その後、週一回の残高確認を行い、月末に本当に必要なカテゴリーだけを分ける。この順番なら、初日から設定に時間をかけすぎず、使いながら自分に合う家計簿へ育てられます。
特に、生活費と貯蓄の動きを分けたい人、現金と口座の残高を別々に把握したい人、支出の理由を自分で考えながら管理したい人には使いやすいはずです。毎月の固定費を確認し、変動費の原因を探し、翌月の行動を決めるという流れを作れば、単なる数字の記録で終わりません。


